Domain webapp24.de kaufen?
Wir ziehen mit dem Projekt
webapp24.de um.
Sind Sie am Kauf der Domain
webapp24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain webapp24.de kaufen?
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **

Ähnliche Suchbegriffe für Geldwerter
Top-Angebote
Produkte zum Begriff Geldwerter:
-
Die Besteuerung geldwerter Vorteilsgewährungen des Arbeitgebers, Taschenbuch von Maximilian Oehlschlägel, Peter Lang GmbH, Internationaler Verlag derDie Besteuerung Geldwerter Vorteilsgewährungen Des Arbeitgebers, Taschenbuch Von Maximilian Oehlschlägel, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-62667-2, Seitenanzahl: 19466,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alopexy 5% Lösung zur Anwendung auf der Haut 3x60 mlSCHON GESTESTET? Neue Formel ohne Fetten Haarverlust? Wirksamkeit klinisch nachgewiesen. Alopexy 5% Minoxidil Reaktiviert das Haarwachstum: Effektive Lösung gegen Haarausfall1 Gezielte Wirkung an der Wurzel Klinisch getestet Wirkung: Effektive...34,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dorn, S: Kostengemeinschaft/Kostenteilung und geldwerter Vor, Taschenbuch von Sabrina Dorn, VDM, 978-3-639-01100-5Dorn, S: Kostengemeinschaft/kostenteilung Und Geldwerter Vor, Taschenbuch Von Sabrina Dorn, Vdm, 978-3-639-01100-5, Seitenanzahl: 10049,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
-
Wann wird geldwerter Vorteil versteuert?
Der geldwerte Vorteil wird versteuert, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die nicht direkt mit seiner Arbeit in Verbindung stehen. Dies kann beispielsweise kostenlose Mahlzeiten, Firmenwagen oder Diensthandys umfassen. Der geldwerte Vorteil muss in der Regel als geldwerter Vorteil in der Einkommenssteuererklärung angegeben werden. Die Höhe der Besteuerung hängt von der Art des Vorteils und den jeweiligen steuerlichen Vorschriften ab. Es ist wichtig, den geldwerten Vorteil korrekt zu deklarieren, um steuerliche Konsequenzen zu vermeiden. **
-
Ist ein geldwerter Vorteil sozialversicherungspflichtig?
Ein geldwerter Vorteil ist grundsätzlich sozialversicherungspflichtig, da er als Arbeitsentgelt betrachtet wird. Dies bedeutet, dass sowohl der Arbeitgeber als auch der Arbeitnehmer Sozialversicherungsbeiträge darauf zahlen müssen. Es gibt jedoch bestimmte Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils gelten können. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer sich über die steuer- und sozialversicherungsrechtlichen Regelungen informieren, um mögliche Konsequenzen zu vermeiden. Letztendlich hängt die Sozialversicherungspflicht eines geldwerten Vorteils von verschiedenen Faktoren ab, wie z.B. der Art des Vorteils, der Höhe und den individuellen Umständen. **

Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **
Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **
Top-Angebote
Produkte zum Begriff Geldwerter:
-
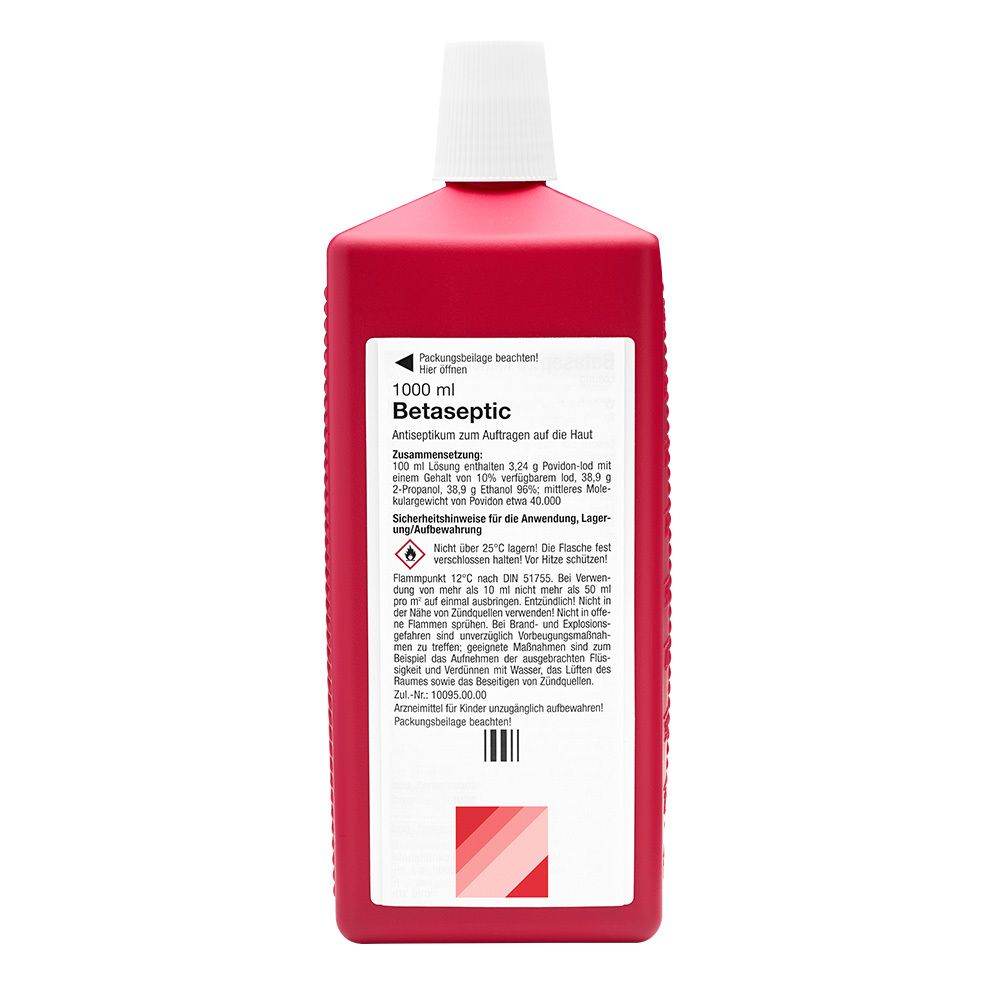
Betaseptic Lösung zur Anwendung auf der Haut 1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur...32,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Besteuerung geldwerter Vorteilsgewährungen des Arbeitgebers, Taschenbuch von Maximilian Oehlschlägel, Peter Lang GmbH, Internationaler Verlag derDie Besteuerung Geldwerter Vorteilsgewährungen Des Arbeitgebers, Taschenbuch Von Maximilian Oehlschlägel, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-62667-2, Seitenanzahl: 19466,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die einen finanziellen Wert haben. Dies kann beispielsweise in Form von Firmenwagen, Sachleistungen oder auch Dienstwohnungen erfolgen. Der geldwerte Vorteil muss in der Regel versteuert werden, da er als zusätzliches Einkommen betrachtet wird. Wann genau ein geldwerter Vorteil vorliegt, hängt von den individuellen Umständen ab und sollte im Zweifelsfall mit einem Steuerberater oder der Personalabteilung geklärt werden. Es ist wichtig, den geldwerten Vorteil korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
-
Ist VWL geldwerter Vorteil?
Ist VWL ein geldwerter Vorteil? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, wie VWL definiert wird. VWL kann als betriebliche Zusatzleistung betrachtet werden, die für Arbeitnehmer finanzielle Vorteile bietet. In diesem Sinne kann VWL als geldwerter Vorteil angesehen werden. Andererseits kann VWL auch als Instrument zur Altersvorsorge betrachtet werden, das langfristige finanzielle Sicherheit bietet, was ebenfalls als geldwerter Vorteil betrachtet werden kann. Letztendlich hängt es von der individuellen Perspektive und den konkreten Umständen ab, ob VWL als geldwerter Vorteil betrachtet wird. **
-
Was heisst geldwerter Vorteil?
Der geldwerte Vorteil bezieht sich auf einen finanziellen Nutzen, den eine Person aus einer bestimmten Situation oder Leistung zieht, der jedoch nicht in Form von Bargeld ausgezahlt wird. Dies kann beispielsweise kostenlose Dienstleistungen, Vergünstigungen oder Sachleistungen umfassen. In steuerlicher Hinsicht muss ein geldwerter Vorteil oft versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, den geldwerten Vorteil korrekt zu bewerten und offenzulegen, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen auch sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und versteuert werden, um rechtliche Probleme zu vermeiden. **
-
Ist geldwerter Vorteil Arbeitsentgelt?
Ist geldwerter Vorteil Arbeitsentgelt? Diese Frage hängt von der Definition von Arbeitsentgelt ab. Geldwerte Vorteile sind zusätzliche Leistungen oder Vergünstigungen, die ein Arbeitnehmer neben seinem regulären Gehalt erhält. Sie können in Form von Sachleistungen wie Firmenwagen, Mahlzeiten oder Diensthandys angeboten werden. Ob diese geldwerten Vorteile als Teil des Arbeitsentgelts betrachtet werden, hängt von den gesetzlichen Bestimmungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. In einigen Fällen können geldwerte Vorteile als Teil des Gesamtvergütungspakets angesehen werden, während in anderen Fällen sie als separate Leistungen betrachtet werden. **
Ähnliche Suchbegriffe für Geldwerter
-
Alopexy 5% Lösung zur Anwendung auf der Haut 3x60 mlSCHON GESTESTET? Neue Formel ohne Fetten Haarverlust? Wirksamkeit klinisch nachgewiesen. Alopexy 5% Minoxidil Reaktiviert das Haarwachstum: Effektive Lösung gegen Haarausfall1 Gezielte Wirkung an der Wurzel Klinisch getestet Wirkung: Effektive...34,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dorn, S: Kostengemeinschaft/Kostenteilung und geldwerter Vor, Taschenbuch von Sabrina Dorn, VDM, 978-3-639-01100-5Dorn, S: Kostengemeinschaft/kostenteilung Und Geldwerter Vor, Taschenbuch Von Sabrina Dorn, Vdm, 978-3-639-01100-5, Seitenanzahl: 10049,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Desderman 78,2 G/100 G Lösung zur Anwendung auf der HautAnwendungsgebiet von Desderman 78,2 G/100 G Lösung zur Anwendung auf der HautDesderman 78,2 G/100 G Lösung zur Anwendung auf der Haut ist ein farbstoff- und parfümfreies alkoholisches Einreibepräparat zur hygienischen und chirurgischen Händedesinfektion. Das Produkt schützt das ganze Jahr über sicher vor Infektionen. Desderman 78,2 G/100 G Lösung zur Anwendung auf der Haut verfügt zudem über ein breites Wirkspektrum inklusive viruzid gemäß EN 14476. Wirkstoffe / Inhaltsstoffe / ZutatenDesderman 78,2 G/100 G Lösung zur Anwendung auf der Haut enthält: 100 g Lösung enthalten: 78,2 g Ethanol 96%(v/v), entsprechend 73,4 g Ethanol 100% (v/v). Sonstige Bestandteile: Butan-2-on, Isopropylmyristat (Ph.Eur.), (Hexadecyl/octadecyl) (2-ethylhexanoat), Povidon K 30, Sorbitol-Lösung 70%(kristallisierend) (Ph.Eur.), 2-Propanol (Ph.Eur.), gereinigtes Wasser. GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Desderman 78,2 G/100 G Lösung zur Anwendung auf der Haut: Hygienische Händedesinfektion (EN 13727 + EN 1500): Eine ausreichende Menge 30 Sek. in die trockenen Hände einreiben. Chirurgische Händedesinfektion (EN 13727 + EN 12791): Eine ausreichende Menge 90 Sek. in die trockenen Hände und Unterarme einreiben.PatientenhinweiseNur äußerlich anwenden. Nicht in die Augen bringen. Bei versehentlichem Augenkontakt sofort bei geöffnetem Lidspalt mehrere Minuten mit viel Wasser spülen. Arzneimittel, für Kinder unzugänglich aufbewahren. Leichtentzündlich! Nicht in Kontakt mit offenen Flammen oder eingeschalteten Heizquellen bringen. Nach Anbruch das Behältnis nicht länger als 18 Monate jedoch nicht über das Verfallsdatum hinaus anwenden. Bei Nutzung der Präparate in Spendersystemen beachten Sie bitte die Haltbarkeitshinweise des Spenderherstellers.HinweiseProdukt wird unverdünnt angewende3,18 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Betaseptic Lösung zur Anwendung auf der Haut 1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur Hautdesinfektion vor Punktionen Zur Hautdesinfektion vor Blutabnahmen Nicht zur Anwendung auf Schleimhäuten und offenen Wunden geeignet Betaseptic enthält die Wirkstoffe Povidon-Iod, 2-Propanol und Ethanol 96 %. Die Lösung ist zur äußerlichen Anwendung auf der Haut bestimmt. Anwendung: Betaseptic ist zur äußerlichen Anwendung auf der Haut, jedoch nicht auf Schleimhäuten und Wunden bestimmt. Zur präoperativen Hautdesinfektion ist Betaseptic unverdünnt auf die Haut aufzutragen. Inhaltsstoffe: Die Wirkstoffe sind: Povidon-Iod, 2-Propanol, Ethanol 96 % 1 ml Betaseptic enthält: 32,4 mg Povidon-Iod (10 % verfügbares Iod, mittleres Molekulargewicht von Povidon etwa 40.000), 389 mg 2-Propanol, 389 mg Ethanol 96 %. Das Arzneimittel enthält keine sonstigen Bestandteile. Hinweise: Betaseptic ist nicht geeignet zur Anwendung auf Schleimhäuten und offenen Wunden. Dieses Arzneimittel enthält 389 mg Alkohol (Ethanol) pro ml entsprechend 36 Vol.-% Alkohol. Bei geschädigter Haut kann es ein brennendes Gefühl hervorrufen. Aufbewahrung: Nicht über 25 °C lagern. Die Flasche fest verschlossen halten. Vor Hitze schützen. Hersteller: Jenson R + (Ireland) Limited Unit 15, Daingean Hall, N4 Axis Centre Longford, N39 W6K0 Irland Pflichttext: Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.32,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird geldwerter Vorteil versteuert?
Der geldwerte Vorteil wird versteuert, wenn ein Arbeitnehmer von seinem Arbeitgeber zusätzliche Leistungen oder Vergünstigungen erhält, die nicht direkt mit seiner Arbeit in Verbindung stehen. Dies kann beispielsweise kostenlose Mahlzeiten, Firmenwagen oder Diensthandys umfassen. Der geldwerte Vorteil muss in der Regel als geldwerter Vorteil in der Einkommenssteuererklärung angegeben werden. Die Höhe der Besteuerung hängt von der Art des Vorteils und den jeweiligen steuerlichen Vorschriften ab. Es ist wichtig, den geldwerten Vorteil korrekt zu deklarieren, um steuerliche Konsequenzen zu vermeiden. **
-
Ist ein geldwerter Vorteil sozialversicherungspflichtig?
Ein geldwerter Vorteil ist grundsätzlich sozialversicherungspflichtig, da er als Arbeitsentgelt betrachtet wird. Dies bedeutet, dass sowohl der Arbeitgeber als auch der Arbeitnehmer Sozialversicherungsbeiträge darauf zahlen müssen. Es gibt jedoch bestimmte Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils gelten können. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer sich über die steuer- und sozialversicherungsrechtlichen Regelungen informieren, um mögliche Konsequenzen zu vermeiden. Letztendlich hängt die Sozialversicherungspflicht eines geldwerten Vorteils von verschiedenen Faktoren ab, wie z.B. der Art des Vorteils, der Höhe und den individuellen Umständen. **
-
Was ist geldwerter Vorteil Firmenwagen?
Ein geldwerter Vorteil Firmenwagen bezieht sich auf die steuerliche Bewertung der Nutzung eines Dienstwagens durch einen Arbeitnehmer für private Zwecke. Dieser Vorteil wird vom Arbeitgeber als geldwerter Vorteil versteuert und kann je nach Fahrzeugwert und Nutzungshäufigkeit variieren. Die Berechnung erfolgt in der Regel anhand eines festgelegten Prozentsatzes des Bruttolistenpreises des Fahrzeugs. Arbeitnehmer müssen diesen geldwerten Vorteil in ihrer Einkommenssteuererklärung angeben. In einigen Fällen kann es auch zu zusätzlichen Sozialversicherungsbeiträgen kommen. **
-
Wann entsteht ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn eine Person oder ein Unternehmen einen finanziellen Nutzen aus einer Leistung oder einem Sachverhalt zieht, ohne dafür eine entsprechende Gegenleistung erbringen zu müssen. Dies kann beispielsweise durch Rabatte, Sachleistungen, Boni oder sonstige Vergünstigungen geschehen. Ein geldwerter Vorteil muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Es ist wichtig, geldwerte Vorteile korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen müssen sicherstellen, dass geldwerte Vorteile ordnungsgemäß dokumentiert und in der Buchhaltung erfasst werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.